

信用卡四年少了1亿张,借钱入口却铺天盖地
打车结束,支付页面弹出一个醒目的优惠提示,点一下、刷个脸,一气呵成——直到“确认可借额度”的字样弹出,才猛然惊醒:为了十几元的打车优惠,自己差点背上一笔贷款!
有人订个酒店,一不留神就被开通了小额个贷;在电商平台付款,被默认勾选“先用后付”,下单连支付密码都不用输,直到逾期通知到来,才发现自己早已“被贷了款”,征信记录也可能因此受到影响。这年头,连修个图、查个天气、点个外卖,APP里都可能藏着引导你借钱的入口——借钱,正变成一件“无感”的事。
与此同时,承担着个人信贷半壁江山的信用卡却在悄悄减少:央行数据显示,截至2025年末,全国信用卡和借贷合一卡仅剩6.96亿张,比上年减少3100万张,连续四年下降。可我们感受到的却是另一番景象:办卡送行李箱、自行车;开卡送数百元购物券——福利一个比一个诱人。
一边是信用卡办卡越来越卷,一边是互联网平台追着借给你钱。钱,到底是谁在赚?这一期我们围绕这个问题,从三个话题角度,找到以下6个信源:
无处不在的”无感”网络小额贷款
- 为什么每个APP都想追着你借钱?
- 近期监管提示
送“福利”的信用卡
- 近年来的信用卡数量变化
- 信用卡获客成本
- 信用卡用户认知
信用卡“羊毛党”
- 月赚10万的信用卡羊毛党
无处不在的”无感”网络小额贷款
1. 为什么每个APP都想追着借钱给你?
信源:公众号“影子备忘录”
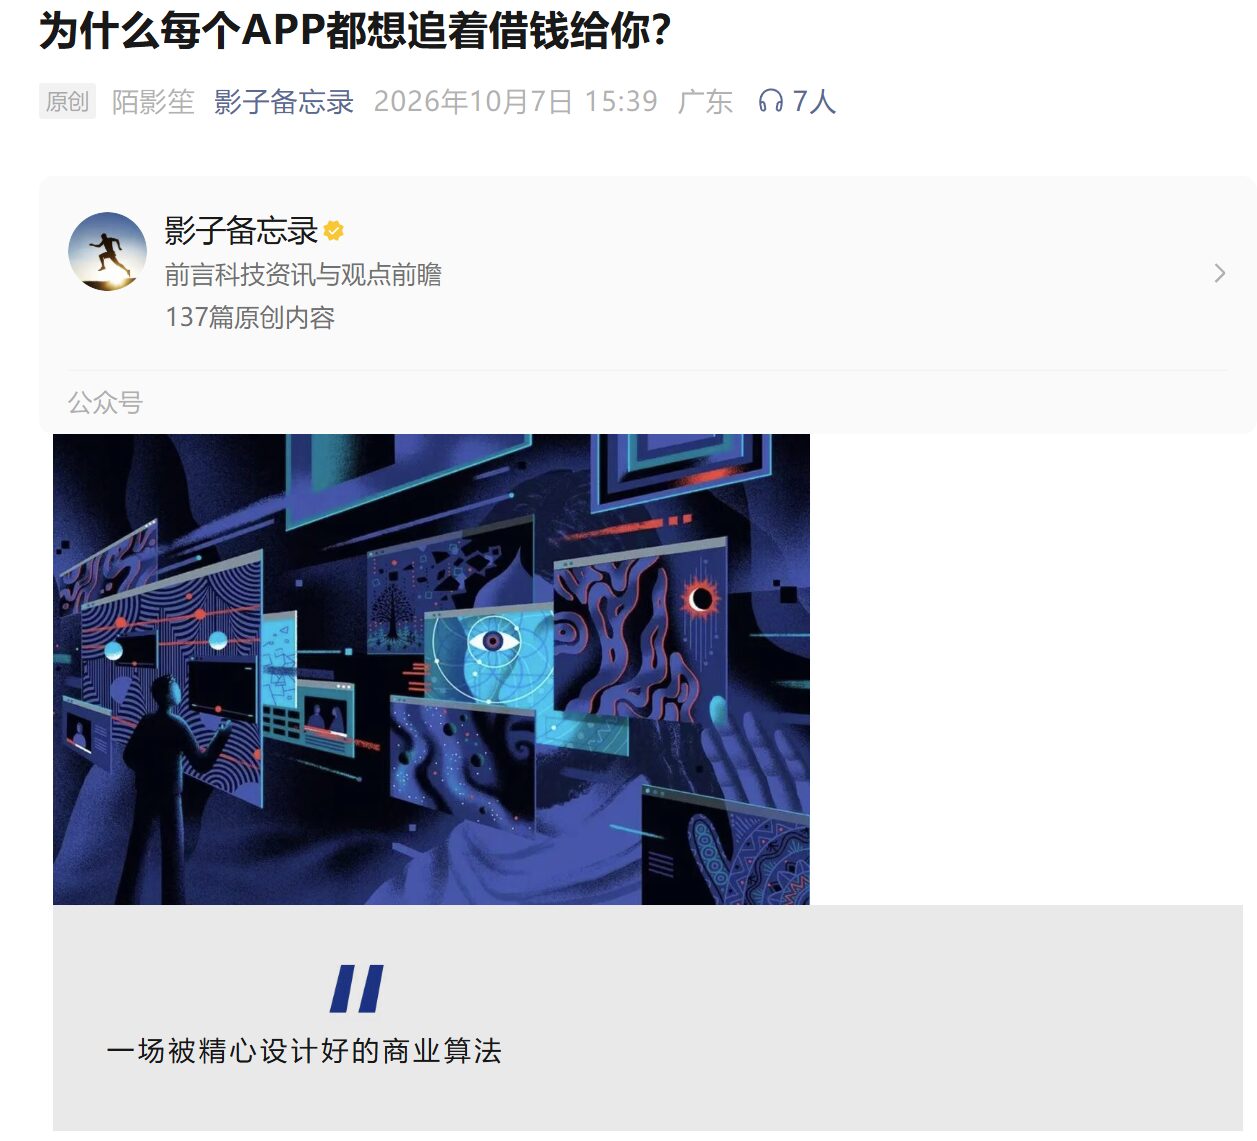
10月7日,科技资讯公众号“影子备忘录”发表文章《为什么每个APP都想追着借钱给你?》,获得多家财经媒体转载。文章算了一笔账:电商平台的毛利率大概在15% – 60%之间,而金融信贷的毛利率可以做到95%以上——放贷远比卖货赚钱。
在流量见顶、获客成本攀升的当下,金融成了互联网平台“最粗的一条第二增长曲线”。文章引述数据,截至2025年,中国网络小额贷款市场规模已突破5万亿元;蚂蚁、字节、京东等十余家头部平台合计贷款余额约4.1万亿元,占比超过80%。仅七家头部上市助贷平台2025年合计营收就接近700亿元,促成贷款规模约9,919亿元。
文章拆解了APP追着用户借钱的隐秘链条,大致有三种模式。其一是导流分润:平台自己不放贷,而是把有借贷需求的用户“卖”给持牌放贷机构,抽取利息收入的20% – 30%作为佣金,且不担任何信贷风险。其二是拒量导流:用户在A平台申请贷款被拒后,需求和个人信息被导给其他借贷平台,多级跳转、层层分销,每一层中介都抽一笔,成本最终全部转嫁到借款人头上。其三是表单业务:通过线上表单收集借款人信息,输出给第三方贷款服务方,比如以旅游场景起家的平台,做起了房抵贷的导流生意。
而链条的起点,是算法。平台利用消费大数据筛选“易诱导人群”,比如年轻人、价格敏感人群、账户余额不足的用户、深夜连续浏览购物页面的人,随后精准推送“零首付分期” “先用后付”。正如文中所引的专家总结:“场景即流量,流量即信用”——算法不只是在推荐你买东西,还在推荐你借钱买东西。
信源链接:https://mp.weixin.qq.com/s/_yWlDRvaJ3s_38jNSdTONQ
2. 近期监管提示
信源:国家金融监管总局、湖北监管局
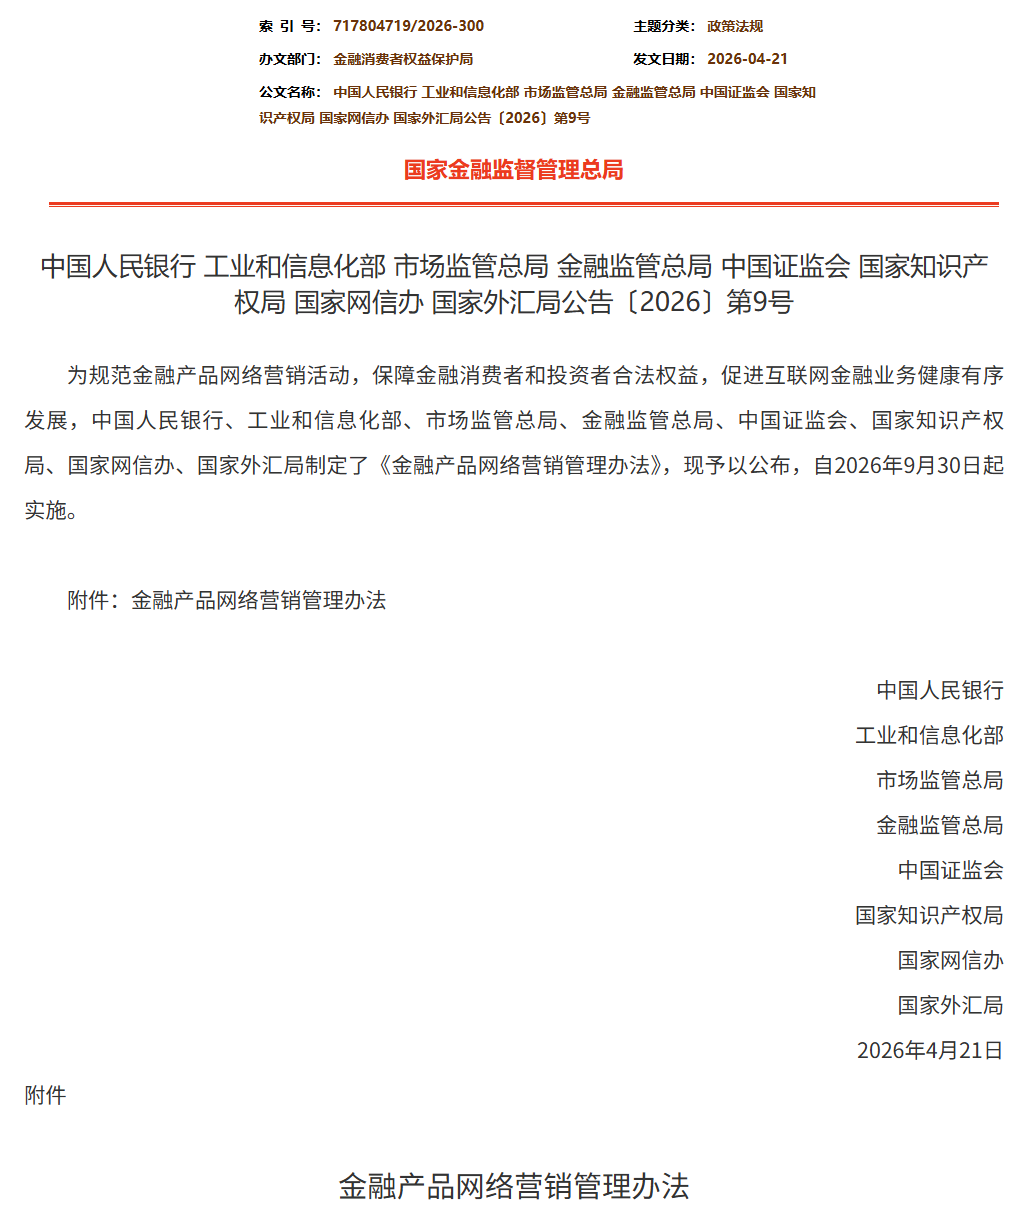
2026年4月21日,中国人民银行等八部门联合发布了《金融产品网络营销管理办法》,于9月30日正式施行,给“无感借贷”砌了一道隔离墙。公告要求,贷款类金融产品必须与普通支付工具在收银台分开展示——支付归支付,借钱归借钱;“低利率”“秒到账”“低门槛”等广告词被明令禁用;APP和账号名称中使用“金融”“贷款”“理财”等字样,须先具备相应资质。
2026年9月9日,国家金融监督管理总局湖北监管局发布《关于防范互联网消费场景内嵌信贷诱导的消费风险提示》,直接点破了“无感借贷”的套路:平台将信贷分期设置为优先推荐的支付选项,通过默认勾选、关键信息字体淡化折叠、弹窗频繁推送等方式,混淆支付与借贷的边界;信贷业务开通后,业务提示与还款提醒不醒目,消费者长期不知情,直至发生逾期、产生罚息违约金、形成不良征信记录后,才发现自己已经负债。
《提示》总结了四类最典型的陷阱:
- 支付界面设置刻意诱导
- 营销宣传遮蔽真实融资成本
- 过度收集非必要个人信息
- 业务告知提醒履职不到位
《提示》提醒金融消费者,做好三方面:
- 树立理性消费与审慎借贷理念
- 强化个人信息与账户安全管理
- 掌握合法合规维权途径
信源链接:
- 《金融产品网络营销管理办法》https://www.nfra.gov.cn/cn/view/pages/governmentDetail.html?docId=1255778&itemId=861&generaltype=1
- 《关于防范互联网消费场景内嵌信贷诱导的消费风险提示》https://www.nfra.gov.cn/branch/hubei/view/pages/common/ItemDetail.html?docId=1272337&itemId=1414&generaltype=0
送“福利”的信用卡
1.近年来信用卡数量变化
信源:中国人民银行清算总中心
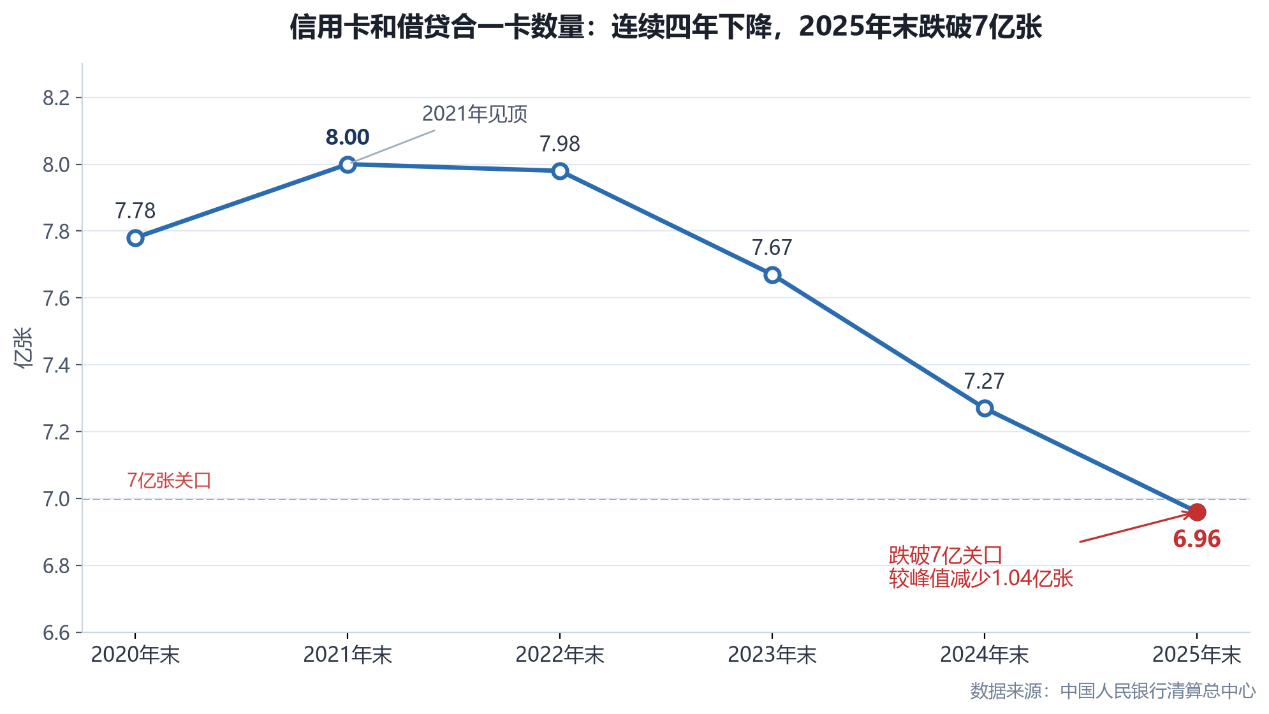
2026年3月23日,中国人民银行清算总中心发布了《2025年支付体系运行总体情况》。该报告公布数据:截至2025年末,全国信用卡和借贷合一卡6.96亿张,同比减少3100万张,下降4.26%,跌破7亿关口——这是信用卡数量连续下降的第四年,四年间信用卡减少超过1亿张。
相关信源
《中国信用卡40年:从“跑马圈地”到“精耕细作”的转型与展望》:https://www.fddnet.cn/2025/lsjr_1223/2692.html
2.信用卡获客成本
信源:公众号“中国信用卡”
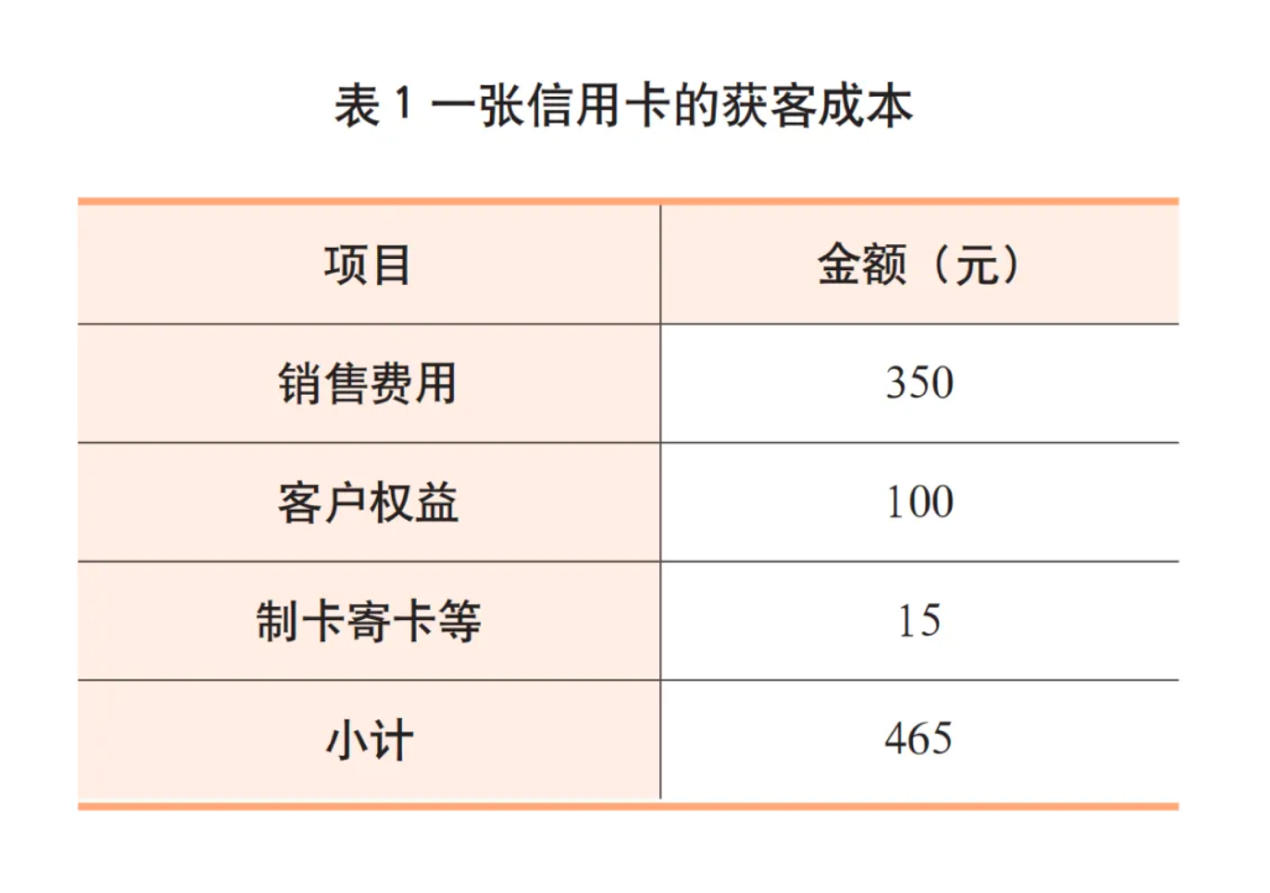
2023年7月,公众号“中国信用卡”发布文章《从财务视角看存量时代下的信用卡底层经营逻辑》,探讨了信用卡的获客成本,以及银行是怎样利用信用卡赚钱的?
文章指出,单张信用卡的获客成本约465元,由三部分构成:销售费用约350元(渠道流量费或直销人力)、客户权益约100元(开卡礼及各类权益支出)、制卡寄卡约15元。在新办卡用户减少的“存量时代”,这一笔新客回本周期从约3年拉长到6 – 10年;一家信用卡中心原来整体卡量规模达到400万张,就能实现盈亏平衡,现在需要达到800万张。
那银行又是怎样通过信用卡赚钱的呢?其一是回佣:消费者每刷1万元,商户要经收单机构付给发卡行约38元(回佣率约0.38%)——商家装POS机收单,是要给银行分成的。其二是信用卡用户的分期与循环利息:分期年化收益率约15%,是信用卡唯一的支撑性盈利来源;此外还有滞纳金和年费,但年费早已不是主要收入。
对于全额还款的客户,信用卡几乎不赚钱,甚至亏损。所以信用卡的商业本质类似互联网平台:向全额还款的客户免费让渡资金使用权以换取流量,再从分期、循环客户身上赚取利差。所谓“免息期”,是获客的成本,不是免费的午餐。
信源链接:https://mp.weixin.qq.com/s/3PiY_m2IvSxDUEoartW1wg
3. 信用卡用户认知
信源:金融数字化发展联盟
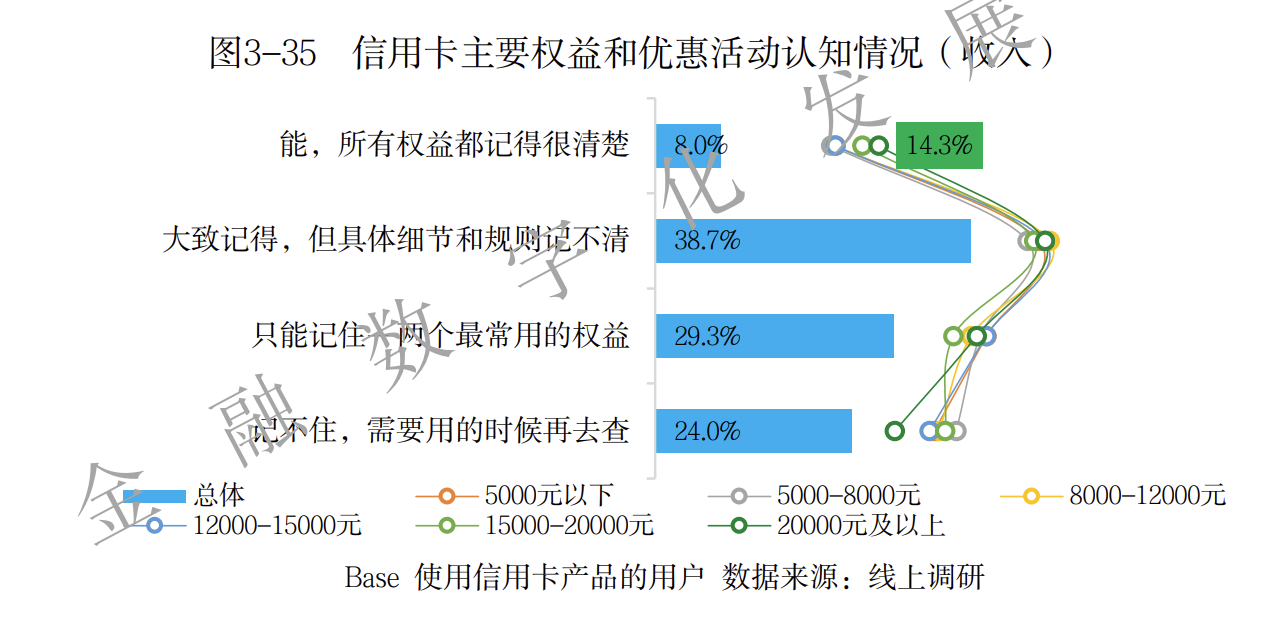
2025年12月,金融数字化发展联盟发布了《2025消费金融数字化转型主题调研报告》,揭示了用户与信用卡之间的“信息差”:
- 免息期:仅15.3%的用户清楚知道最长免息期的准确天数;26.3%完全不清楚。22 – 28岁年轻客群“完全不清楚”的比例达33.5%。
- 最佳刷卡时间:只有8.6%的用户经常刻意在账单日后再消费,以延长免息期;46.8%的用户从未注意过。对于“最佳刷卡时间”的注意行为上,呈明显的收入梯度:
- 月入2万元以上的用户中有14.0%的人“经常如此”,明显高于月收入5000 – 8000元客群。39.2%的月入2万元以上者从未注意过“最佳刷卡时间”,而这一比例在月入5000元以下者高达52.2%。也就是说,收入越高的人,越会把刷卡时间掐在账单日之后。
- 权益:能清楚记住所有权益的用户仅8%;24%的用户完全记不住。
一张卡最核心的免息权益,超过四分之一的持卡人从未关注过;而越是收入高的群体,越能把它用到位。用卡能力的分化,正在悄悄决定“谁在免费用银行的钱,谁在被银行赚利差”。
信源链接:https://www.fddnet.cn/wendang/2025xjbg.pdf
信用卡羊毛党:有人薅福利,有人进监狱
信用卡福利与权益体系的另一面,是一个庞大的“羊毛党”江湖——有人靠合理用卡每年省下真金白银,也有人靠它“月入十万”,直到获刑数年。
1.月赚10万的信用卡羊毛党
信源:支付百科
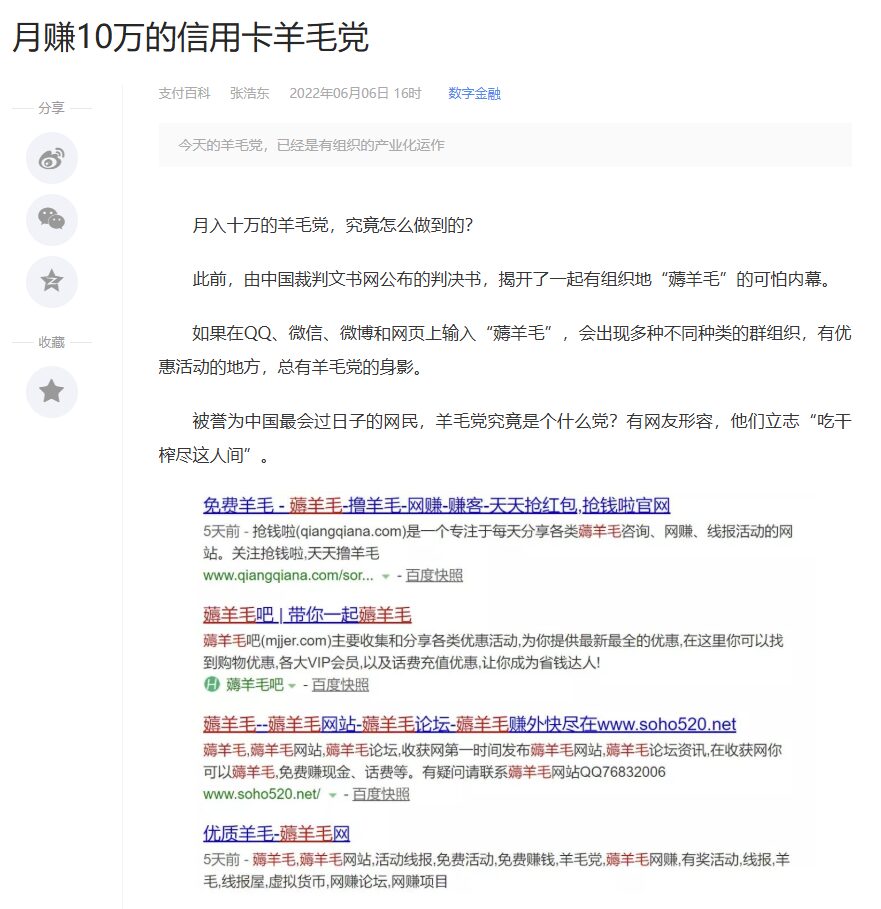
早在2022年,“支付百科”账号就在派财经平台上发布文章《月赚10万的信用卡羊毛党》,把“信用卡羊毛党”清晰地分成两类。第一类是规则内的精打细算者:在真实消费的前提下,利用银行和平台的促销活动、积分权益获得福利,自用或转赠,不违反平台规则——这是“会过日子”的极致版本。第二类是有组织、规模化的黑产:批量办卡,用POS机虚假交易套现刷积分;并在社群里由“羊头”收集或分发各银行的优惠信息,将薅到的礼券和商品交由专业渠道回收变现;或者用黑客技术获得大量手机号、模拟不同IP地址,到各互联网金融平台批量注册新用户,甚至非法购买个人信息注册来骗积分。
文章列举了一些“羊毛党”的真实案例:星巴克一个新客领券活动,因平台无反羊毛措施被大量刷领,损失差点超1000万元;某团伙非法购买个人信息在“掌上生活”APP注册薅积分,不到3个月薅走上万张视频会员卡、700多张星巴克饮品券;一名96年出生的男子,两年内虚假交易1600多万元、换取12万多元礼品,最终获刑三年。
银行的反击也在升级,多家银行发现异常交易即冻结或清零积分,并收紧积分规则。但正如该文的结论:只要补贴与优惠不断,银行、平台与羊毛党的博弈,就是“一场无限的猫鼠游戏”。
信源链接:http://www.paicaijing314.com/news/1356444.html
相关信源
- 《如此“薅羊毛”属于诈骗行为》:https://www.spp.gov.cn/spp/shjcp/202203/t20220329_568059.shtml
- 《懒人微付:一文带你看懂信用卡圈子的黑话,全知道必是卡神》:https://www.xueqiu.com/1892011267/128472830